貯蔵品とは、購入した消耗品や予備部品のうち「決算日に未使用で残っているもの」を指し、期末の正しい期間損益を計算するために費用ではなく「棚卸資産(流動資産)」として計上します。
製造現場では「とりあえず予備を多めに発注したけれど、棚の奥で眠っている」という状態がよくあります。「欠品が怖くて多めに買った予備ベアリング」や「まとめ買いした切削油・薬品」が現場の棚に眠ったまま費用処理されていると、税務調査での指摘や利益の歪みにつながります。
本記事では、貯蔵品の定義と消耗品費との違い、判定の基準、期末の仕訳、そして製造現場での管理のポイントまでを解説します。期末棚卸表の無料テンプレート(Excel)も配布しています。
【この記事のポイント】
- 貯蔵品は、決算日に未使用で残っている消耗品・予備部品・切手・収入印紙など。棚卸資産として資産に計上する。
- 毎期ほぼ一定量を買って日常的に使う消耗品は、購入時に費用処理する方法を続けていれば認められる(法人税基本通達2-2-15)。
- 製造業では、高価な予備部品や油脂・薬品の未使用分が貯蔵品になりやすい。台帳と期末棚卸で管理する。
1. 貯蔵品とは?定義と具体例
1-1. 貯蔵品の定義:決算日に未使用の消耗品・予備部品
貯蔵品とは、販売するためではなく自社で使うために買ったもののうち、決算日の時点でまだ使っていないものを指します。法人税法では、棚卸資産の一つとして「消耗品で貯蔵中のもの」が挙げられています(法人税法施行令第10条)。
ポイントは「何を買ったか」ではなく「決算日に残っているかどうか」です。同じ潤滑油でも、期中に使い切った分は費用、期末に残っている分は貯蔵品になります。
1-2. 製造業で貯蔵品になりやすいもの
| 区分 | 具体例 |
| 予備部品 | 設備の交換用ベアリング、ベルト、センサーなど |
| 工具・治具の消耗品 | ドリル、エンドミル、砥石、刃物など |
| 油脂・薬品 | 潤滑油、切削油、洗浄剤、接着剤など |
| 安全保護具 | 手袋、保護メガネ、マスク、耳栓など |
| 梱包資材 | 段ボール、緩衝材、テープなど |
| 事務用品・その他 | コピー用紙、トナー、切手、収入印紙など |
なお、使用できる期間が1年以上で取得価額が10万円以上の工具や測定器などは、貯蔵品ではなく固定資産(工具器具備品)として扱うのが一般的です。
1-3. 製造現場のあるある事例
- 「予備の予備」が化石化:機械の消耗パーツを欠品回避のために多めに発注し、そのまま棚の奥で数年間忘れ去られている。
- どこにあるか不明:現場の個人ロッカーや作業台に「自分専用のストック」が隠れてしまい、全体の数量が把握できない。
- 決算直前に発覚:普段管理していない棚から数万円分の未使用部品が出てきて、経理処理を慌てて修正する。
2. 貯蔵品と消耗品費の違い
貯蔵品と消耗品費の違いは、決算日に使い終わっているかどうかです。使い終わった分は費用(消耗品費)、残っている分は資産(貯蔵品)として計上します。
| 比較項目 | 消耗品費(費用) | 貯蔵品(資産) |
| 状態 | 期中に使い終わったもの | 決算日に未使用で残っているもの |
| 会計上の扱い | 費用として計上 | 棚卸資産(流動資産)として計上 |
| 費用になるタイミング | 使った期 | 翌期以降、実際に使った期 |
| 製造現場の例 | 今期使い切った潤滑油・手袋・事務用品 | 期末に残った予備ベアリング・潤滑油の未開封缶・未使用の収入印紙 |
| 管理の目的 | 経費の把握 | 正確な在庫の把握・正しい期間損益の計算 |
3. 消耗品費か貯蔵品か?判定の基準
原則は「決算日に未使用のものは貯蔵品」です。ただし、毎期おおむね一定の量を買い、日常的に使う消耗品(事務用消耗品、作業用消耗品、梱包材料など)は、購入した期の費用にする方法を毎期続けていれば、その処理が認められています(法人税基本通達2-2-15)。
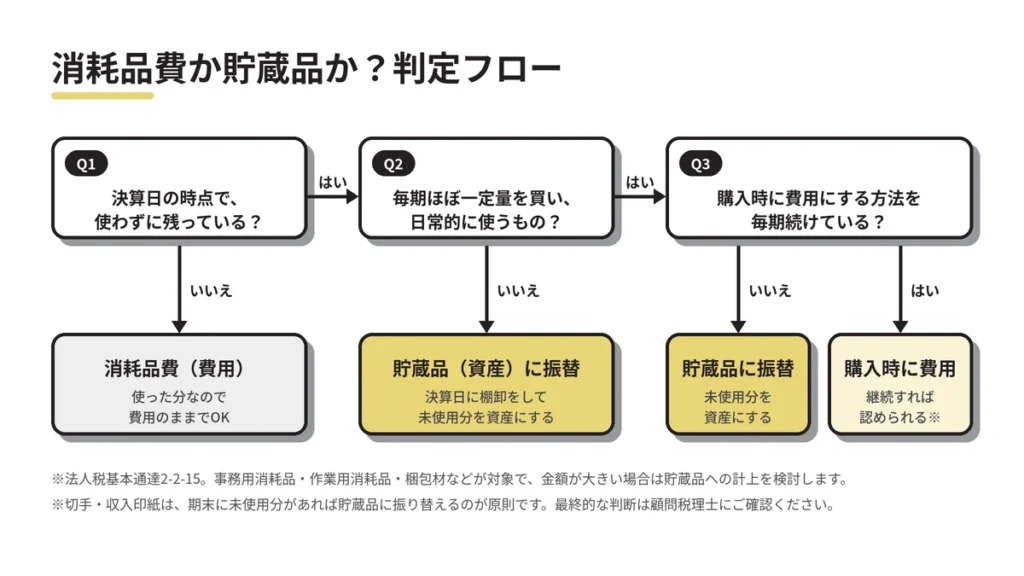
判定のポイントは次の3つです。
- 決算日に残っているか:残っていなければ、消耗品費のままで問題ありません。
- 毎期ほぼ一定量を買い、日常的に使うものか:高価な予備部品や、まとめ買いした大量の資材は対象外と考えましょう。
- 購入時に費用にする方法を毎期続けているか:年によって処理を変えることは認められません。
上の条件を満たしていても、金額が大きい場合は期間損益への影響が大きくなるため、貯蔵品として計上するのが望ましいとされます。切手や収入印紙は、期末に未使用分があれば貯蔵品に振り替えるのが原則です。最終的な判断は、顧問税理士に確認してください。
Q. 貯蔵品として計上すべきか、消耗品費でいいかの判断基準は?
A. 「決算日に未使用か」と「毎期一定量を買い、日常的に使うものか」で判断します。日常的な消耗品は購入時の費用処理を継続すれば認められますが、高価な予備部品などは期末に棚卸をして貯蔵品に計上しましょう。
4. 貯蔵品の仕訳:期末の振替と翌期首の再振替
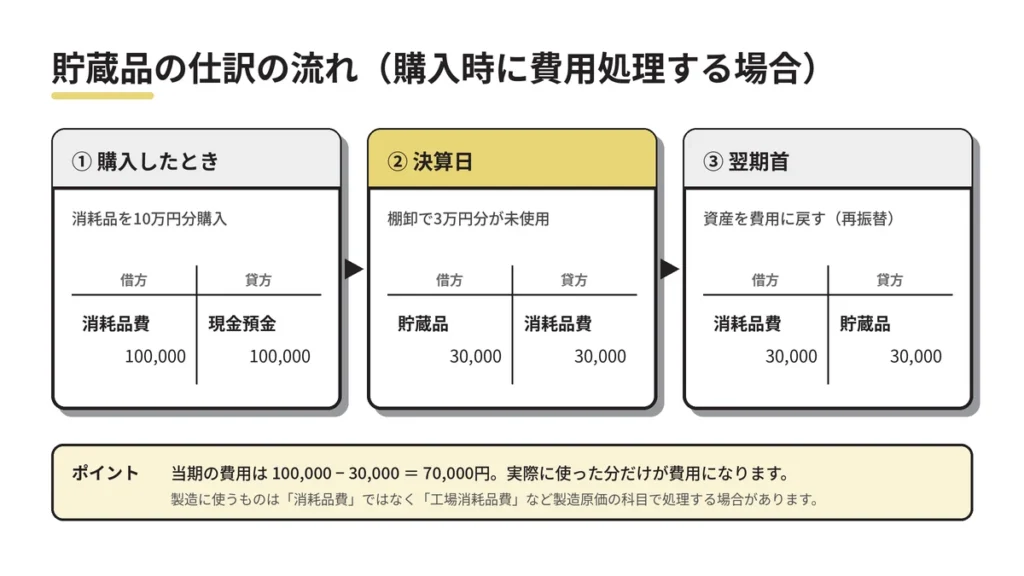
貯蔵品の仕訳には、購入時に費用で処理しておき期末に未使用分を資産へ振り替える方法と、購入時に資産で処理し使うたびに費用へ振り替える方法の2つがあります。実務では、手間の少ない前者が多く使われています。
4-1. 購入時に費用処理する方法(期末振替)
例:消耗品を10万円分購入し、決算日の棚卸で3万円分が未使用だった場合
| 時期 | 借方 | 貸方 |
| 購入時 | 消耗品費 100,000 | 現金預金 100,000 |
| 決算日 | 貯蔵品 30,000 | 消耗品費 30,000 |
| 翌期首(再振替) | 消耗品費 30,000 | 貯蔵品 30,000 |
当期の費用は 100,000 − 30,000 = 70,000円となり、実際に使った分だけが費用になります。翌期首に再振替をすることで、残っていた3万円分は翌期の費用になります。
4-2. 購入時に資産処理する方法
| 時期 | 借方 | 貸方 |
| 購入時 | 貯蔵品 100,000 | 現金預金 100,000 |
| 使用時(期中合計) | 消耗品費 70,000 | 貯蔵品 70,000 |
使うたびに記録する手間はかかりますが、高価な予備部品など、使用状況を細かく管理したいものに向いています。
4-3. 製造業ならではの注意点:製造原価への算入
工場で使う消耗品や予備部品の費用は、製品を作るための費用の性質を持つため、販売費及び一般管理費の「消耗品費」ではなく、「工場消耗品費」などの製造原価の科目で処理します。法人税基本通達2-2-15でも、購入時に費用処理した金額が製品の製造のための費用にあたる場合は、製造原価に算入することとされています。科目は社内の経理ルールに合わせてください。
5. 製造現場での貯蔵品の管理方法【無料テンプレート付】
貯蔵品を正しく計上するには、日頃から「何が・どこに・いくつあるか」を記録し、決算日に実際の数を数える(実地棚卸)ことが欠かせません。
5-1. 期末棚卸表の無料テンプレート(Excel)
入出庫の記録から帳簿上の数量を自動で集計し、実地棚卸の数量を入れると、貯蔵品として計上する金額と期末の振替仕訳が自動で表示されるテンプレートです。
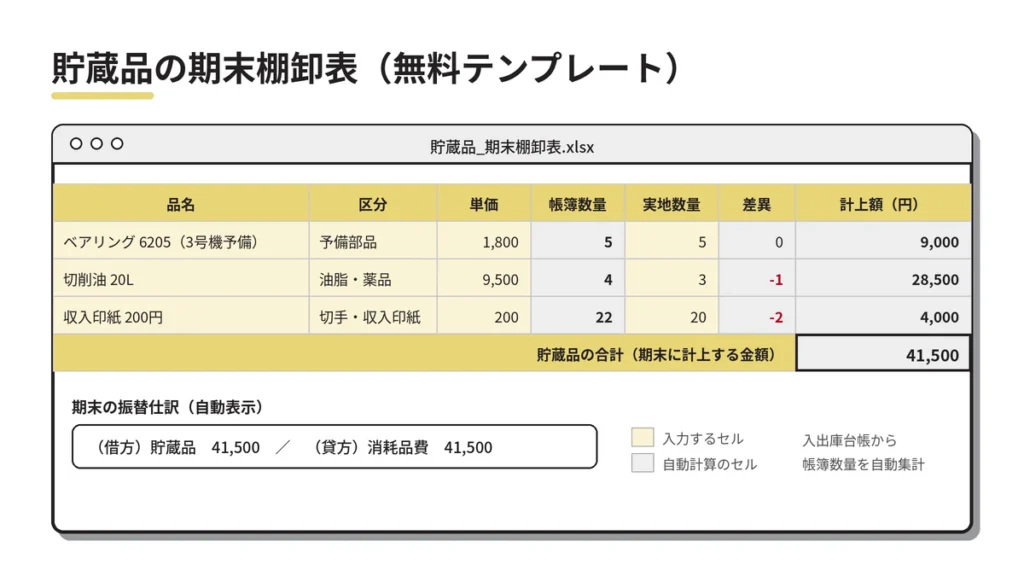
- 貯蔵品 期末棚卸表テンプレート(.xlsx)をダウンロード:「期末棚卸表」「入出庫台帳」「判定チェック」の3シート入り。登録不要・無料です。
5-2. 管理を続けるための4つのポイント
- 保管場所を決める:原材料や仕掛品と分けて、貯蔵品専用の棚や区画を作ります。個人ロッカーへの持ち込みを禁止するだけでも、行方不明が減ります。
- 入出庫を記録する:持ち出すときに台帳へ記入するルールにします。高価な予備部品から始めると定着しやすくなります。
- 有効期限を管理する:接着剤や薬品など期限があるものは、期限を記録して古いものから使います。期限切れの品を使うと、製品不良につながるおそれがあります。
- 決算日に実地棚卸をする:帳簿の数量と実際の数を比べ、差異があれば原因を調べます。
5-3. 品質管理の観点:設備保全や品質に影響する貯蔵品
貯蔵品は製品そのものを構成するわけではありませんが、管理が不十分だと品質や納期に影響することがあります。たとえば、設備の予備部品や潤滑油が欠品すれば設備が止まり、期限切れの薬品を使えば不良の原因になります。ISO 9001やIATF 16949に取り組んでいる企業では、保全用品や薬品の管理を、設備保全や工程管理のしくみの一部として整えておくと安心です。
5-4. デジタル化で管理を楽にする
拠点ごとに紙やエクセルで管理していると、発注が重複したり、ある拠点では余っているのに別の拠点で足りないといった問題が起きがちです。クラウド型の在庫管理システムで各拠点のデータを共有すれば、余っている拠点から融通するといった運用もしやすくなります。
6. 貯蔵品のよくある質問
貯蔵品は資産ですか?
はい、資産です。貯蔵品は棚卸資産の一つで、貸借対照表の流動資産に計上します。使った時点で費用に振り替えます。
貸借対照表ではどこに表示されますか?
流動資産の中の棚卸資産として表示されます。会社によっては、「貯蔵品」として商品や製品と分けて表示する場合もあります。
棚卸資産に含まれないものは?
事業で長く使う機械や工具器具備品などの固定資産、有価証券などは棚卸資産に含まれません。消耗品でも、使用できる期間が1年以上で取得価額が10万円以上のものは、固定資産として扱うのが一般的です。
切手や収入印紙も貯蔵品になりますか?
なります。購入時に「通信費」や「租税公課」で処理していても、決算日に未使用分があれば貯蔵品に振り替えるのが原則です。
まとめ
貯蔵品は、決算日に使わずに残っている消耗品や予備部品のことで、棚卸資産として資産に計上します。日常的な消耗品は購入時の費用処理を継続すれば認められますが、製造業では高価な予備部品や油脂・薬品など、貯蔵品として管理すべきものが多くあります。保管場所と入出庫のルールを決め、決算日に実地棚卸をすることで、正しい計上と無駄な在庫の削減を両立できます。
在庫管理の複雑さを解決するためにおすすめなのが、クラウド型生産・販売管理システム「鉄人くん」です。原材料や仕掛品を一元管理でき、現場作業者から経営層まで誰でも直感的に操作できる画面で、DXが初めての企業でもスムーズに運用を始められます。
参考文献・出典
- 国税庁「法人税基本通達 2-2-15(消耗品費等)」— https://www.nta.go.jp/law/tsutatsu/kihon/hojin/01.htm
- 法人税法施行令 第10条(棚卸資産の範囲)— e-Gov法令検索 https://laws.e-gov.go.jp/
- ISO 9001:2015 — https://www.iso.org/standard/62085.html
- IATF 16949:2016 — https://www.aiag.org/expertise-areas/quality/iatf-16949-2016